Riasztó hírek jelentek meg a magyar sajtóban, miszerint: a vállalkozások egyáltalán nem készültek fel az áfa bevallás új rendszerére.
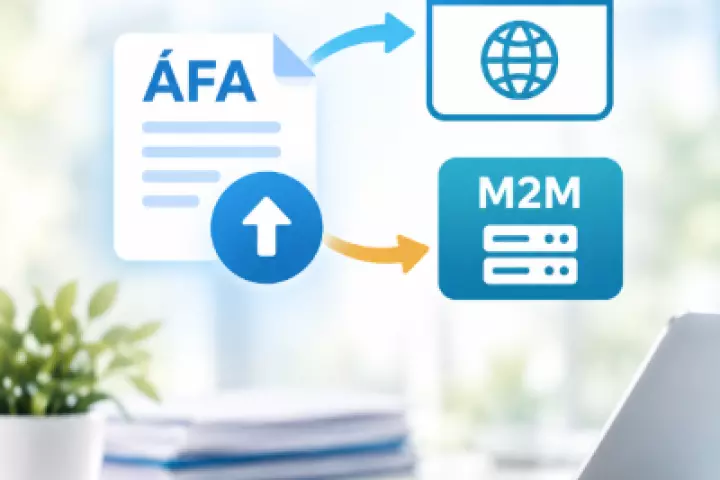
Az ÁNYK-n keresztüli áfabevallás lehetősége 2026. december 31-én megszűnik, és 2027-től az áfabevallás kizárólag
— az eÁFA webes felületén, vagy
— M2M gépi kapcsolaton keresztül nyújtható be.
Ennek ellenére 2026 első hét hónapjában az áfabevallások 98,9%-át még mindig az ÁNYK-n keresztül nyújtották be, vagyis az új rendszer két év alatt sem tudott érdemi piaci elfogadottságot elérni.
A különbség rendkívüli: havonta közel 460 ezer adózó használja az ÁNYK-t, miközben az eÁFA webes felületét kevesebb mint 6500, az M2M-megoldást pedig ötszáznál is kevesebb adózó alkalmazza.
Ez arra utal, hogy nem egyszerűen lassú technológiai adaptációról van szó, hanem az új rendszer jelenlegi formájában a vállalkozások és könyvelők jelentős része számára nem kínál elegendő gyakorlati előnyt ahhoz, hogy önként feladják a már működő bevallási folyamatukat.
Ennek egyik oka az lehet, hogy az ÁNYK-ra épülő munkafolyamatok évtizedek alatt beépültek a könyvelőprogramokba és a könyvelők napi rutinjába, ezért amíg az ÁNYK működik, az átállás közvetlen költsége és kockázata nagyobbnak tűnhet, mint annak rövid távú haszna.
Az eÁFA WEB ráadásul nem teljesen automatizált bevallási rendszer, mert például az EU-s beszállítók és harmadik országbeli szolgáltatók számlái jelenleg nem jelennek meg automatikusan benne, ezért ezek adatait manuálisan kell rögzíteni.
Ez különösen lényeges hiányosság, mert már néhány száz bizonylat manuális kezelése is jelentős hibakockázattal járhat, vagyis a webes eÁFA nagyobb vállalkozások számára nem feltétlenül jelent egyszerűbb munkafolyamatot.
Az alternatív M2M-megoldás viszont informatikai fejlesztést igényel: a vállalatirányítási vagy könyvelési rendszert össze kell kapcsolni a NAV eÁFA-rendszerével, valamint megfelelő jogosultsági és adatkapcsolati struktúrát kell kialakítani.
Az átállás ezen túlmenően nem pusztán technikai feladat, hanem az áfakódok, partneradatok, Online Számla-adatok, áfaanalitika és belső ellenőrzési folyamatok felülvizsgálatát is megköveteli.
Az átállás elmaradását nem lehet egyszerűen a vállalkozások vagy a könyvelők „halogatásával” magyarázni: ha egy több mint két éve rendelkezésre álló rendszerre a potenciális felhasználók mintegy 99%-a önként nem tér át, annak valószínűleg rendszerszintű okai is vannak.
Ebben a NAV felelőssége is felvethető, mert az adóhatóság olyan új bevallási infrastruktúrát vezetett be, amely mellett hosszú ideig változatlanul fenntartotta a vállalkozások számára jól ismert és a könyvelőszoftverekkel kialakult ÁNYK-alapú eljárást, így kevés gyakorlati ösztönző keletkezett a korai átállásra.
További NAV-oldali probléma lehet, hogy az eÁFA WEB adatbázisa nem tartalmazza automatikusan valamennyi, az áfabevalláshoz szükséges gazdasági eseményt, ezért az eÁFA jelenleg sem képes minden vállalkozás számára egy valóban teljes, előkészített bevallást létrehozni.
A NAV szempontjából különösen kockázatos, hogy az átállás érdemi részét gyakorlatilag az utolsó hónapokra hagyta a rendszer: 2027 januárjában a jelenlegi néhány ezer felhasználó helyett hirtelen több százezer adózó jelenhet meg az eÁFA infrastruktúrában.
Ez már nemcsak vállalkozási, hanem államháztartási kockázat is, hiszen a 2026-os módosított költségvetés közel 8 700 milliárd forint áfabevétellel számol, amely a központi alrendszer bevételeinek több mint egyötödét jelenti.
Kedves Kollégák!
Írjátok meg véleményeteket és saját tapasztalataitokat: adokamara@adokamara.hu
Jelentkezettek a NAV szakértői által október 28-án tartandó online előadásra.
További részletek: https://www.adokamara.hu/rendezvenyek/az-anyk-kivezetes-felkeszules-a-nav-uj-elektroniku-d750
Vadász Iván
elnök